信用卡逾期后可以主动联系银行协商还款。核心依据是《商业银行信用卡业务监督管理办法》第 70 条——在"欠款金额超出持卡人还款能力、但持卡人仍有还款意愿"的特殊情况下,发卡行应与持卡人平等协商,达成个性化分期还款协议(俗称"停息挂账"),最长不超过 5 年(即 60 期)。要点有三:① 协商不是求银行,而是依条款主张权利;② 成败关键在于"特殊困难"的证据链和一份可执行的还款方案;③ 多数人材料齐全、表达清楚就能自己谈,成本最低、信息最可控,不必一上来就找第三方。
逾期后仍可协商,且联系越早、可选方案越多;拖到被起诉再谈,主动权大幅下降。
法定依据:《商业银行信用卡业务监督管理办法》第 70 条——特殊困难 + 还款意愿 = 可协商个性化分期。
协商结果通常是:停收或减免部分违约金/利息 + 重新分期(多数 12–60 期,上限 60 期)。
它不是免债、不是洗白征信:本金照还,逾期记录按规保留,只是把月供压回可承受区间。
自己就能谈:零服务费、信息全程可控;仅在"反复被拒/多卡多平台/没精力"时再考虑专业机构。
协商期间仍可能产生催收,落地的书面协议才是停止反复催收的关键凭证。
守住底线:任何"包过""内部通道""先交钱再办事""保证免息免本"都要警惕。
盘点债务:列清每张卡总欠款、已生利息/违约金、最后还款日,算出"每月能稳定拿出多少"。
认定困难 + 备材料:对照"特殊情况"准备失业/降薪/医疗/重大支出等佐证,形成证据链。
走官方渠道:官方客服热线或信用卡 APP「协商还款/分期」入口,记工号、日期、要点。
亮明方案:给出"每月还 X 元、分 Y 期"的具体数字,引用第 70 条,要求书面确认。
守约+复核:按协议还款;保留书面方案,核对征信标注,警惕二次违约与"前期费用"陷阱。
银行凭什么愿意跟一个"欠钱的人"重新谈条件?
《商业银行信用卡业务监督管理办法》第 70 条原文要点——"在特殊情况下,确认信用卡欠款金额超出持卡人还款能力、且持卡人仍有还款意愿的,发卡银行可以与持卡人平等协商,达成个性化分期还款协议,协议的最长期限不得超过 5 年。"
政策土壤是真实存在的,且是"平等协商"而非"银行施舍"。但它不是免债——本金要还,只是重新约定期限与方式,把月供压回可承受区间。能不能谈成,核心在两点:你有"特殊困难"的证据链,以及一份银行可评估的具体还款方案。
术语辨析:"停息挂账"是民间俗称,监管文本叫"个性化分期还款协议"。两者指同一件事——停止计息/挂起账务后分期偿还。不要被不同叫法搞混。
注意刑事边界:恶意透支本金 5 万元以上、经发卡行两次有效催收后超过 3 个月仍不归还,且具"非法占有目的"的,可能触及信用卡诈骗罪(刑事责任)。本文所讲是"有还款意愿、因客观困难暂时还不上"的民事协商路径,与"恶意透支"性质完全不同——前者越主动协商越安全,后者才可能涉刑。
很多人谈崩,不是银行不让谈,而是空手去谈。打电话前先把两件事做实。
3.2.1 债务盘点表(模板)
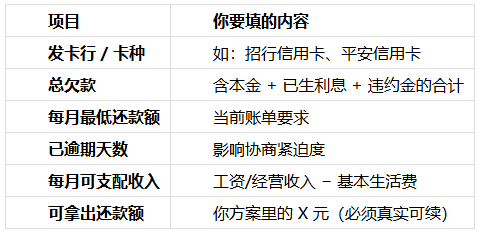
关键:你的"可拿出还款额"要留有余地——别为了显得"有诚意"报一个撑不过 3 个月的数,二次违约比谈不成更糟(见 3.7)。
3.2.2 困难认定与材料清单
第 70 条的"特殊情况"不是口头说"我困难"就行,要能举证。按困难类型准备:
失业/降薪:离职证明、解除劳动合同、工资流水下滑截图、社保停缴记录;
疾病/意外:病历、诊断证明、医疗票据、住院记录;
经营失败(个体/小微):营业执照、停业证明、债务清单;
其他重大支出:赡养/抚养突发大额支出凭证、灾害证明等;
还款意愿佐证:以往按时还款记录、当前能拿出金额的书面说明。
材料不在"多",在"能形成闭环":一份证明你收入断了,一份证明你仍想还且能拿出一部分。
发起申请
- 渠道:官方客服热线(转"协商还款/贷后/特殊通道")或信用卡 APP「协商还款」入口。
- 第一句就亮明来意:"我想依据第 70 条申请个性化分期,请问走什么流程、交什么材料?"
提交材料
- 按客服指引上传/邮寄证明;留存提交记录(截图、回执、工单号)。
方案沟通
- 给出具体数字:"我每月能稳定拿 X 元,申请分 Y 期。" 让银行有得评估,而不是只说"还不上"。
- 银行可能先给一个偏保守方案(期数少、金额高),可基于你的真实能力二次协商。
书面确认
- 达成后必须拿到书面方案:期数、每期金额、是否停收违约金/利息、还款日、对账方式。
- 短信/邮件/纸质均可,但口头不算数——无书面方案,二次催收无解。
守约执行 + 复核
- 严格按协议还款;每期保留凭证。
- 1–2 个月后查一次征信/账单,确认标注与协议一致。
客服说"不行",是不是就真没戏了?
"我们没有这个政策"
. 第 70 条是监管明文,并非个别银行内部口径。可请其核对条款、要求转接贷后/协商专员;如确属服务推诿,可向金融消费权益保护渠道反映(针对服务体验,非投诉银行实体)。
"你还没逾期/不够严重,不能谈"
. 协商一般以"已逾期或即将逾期且能证困难"为前提。先备齐材料,逾期后或临期前再正式申请;提前沟通多为"善意提醒"登记。
"系统不支持/要先还最低"
. 部分银行确有首付或先还一部分的惯例,但非法定强制。问清"是银行政策还是你的个案要求",能谈则谈,不能则争取减免后分期。
"你找第三方吧/我们不直接对个人"
. 银行协商对象就是持卡人本人,第三方只是辅助。坚持本人协商;若确需机构辅助,选合规机构并自己全程知情(见 3.8)。
首通话术 "你好,我是尾号 XXXX 的持卡人。因 [失业/生病/收入下降] 暂时无力按原账单还款,但我有强烈还款意愿。目前每月能稳定拿出 X 元,想申请依据《商业银行信用卡业务监督管理办法》第 70 条做个性化分期,请问需走什么流程、提供哪些材料?"
被拒后二次话术 "理解,但我的情况确实符合第 70 条'欠款超出还款能力且有还款意愿'的情形。我已准备了 [病历/离职证明/收入证明],能否帮我转接贷后协商专员,或告知具体拒绝依据?"
材料补充话术 "这是我的 [收入下降证明/医疗票据],能佐证我当前还款能力。我重新测算后,每月可拿出 X 元、分 Y 期,麻烦按这个方案帮我提交审核。"
确认方案话术 "方案我接受,请通过短信或邮件把最终协议发我:期数、每期金额、是否停收违约金、还款日。我需要书面确认后再开始按新方案还款。"
是不是每家银行都一样谈?
第 70 条是统一底线,但各行的落地口径确有差异,常见差异维度:
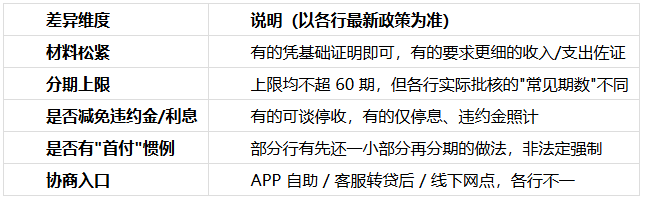
选哪家先谈、谈什么力度,取决于你手上哪家卡最急、材料最硬。逐行政策会动态调整,具体以各行当前官方口径为准;本系列另有一篇《各大银行信用卡协商政策对比》专门展开,发布后补充链接。
书面确认的要素清单:期数、每期金额、是否停收违约金/利息、固定还款日、逾期(二次违约)后果、对账方式。缺一项都可能埋雷。
征信怎么显示(一般性说明,非承诺):
协商期间,原逾期记录通常仍在,按《征信业管理条例》自结清之日起保留 5 年;
部分银行达成个性化分期后会做特殊标注,但不等于"消除"已发生的逾期。任何宣称"协商就能洗白征信"的都是误导。
二次违约的后果(必须重视):
协议可能被单方解除,剩余本金+费用一次性恢复催缴;
银行可恢复原额催收、计收违约金,协商成果归零;
所以 3.2.1 强调——报数要留余地,别为"显得有诚意"把自己架到二次违约上。
到底自己谈,还是花钱找机构谈?
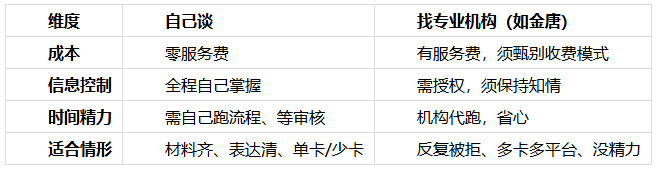
大多数人材料齐全、表达清楚就能自己谈,成本最低。仅在"反复被拒 / 同时多卡多平台 / 没时间没精力"时,再考虑专业机构辅助——且务必选合规、透明收费、不收前期费用的(防骗要点见系列防骗篇)。两篇对照看更清楚。
示意结构 A:某持卡人信用卡欠款 8 万元、逾期 2 个月、因病收入中断,提交病历与收入证明后,与银行达成 48 期、每月约还 1700 元、期间停收违约金的方案。 示意结构 B:某持卡人两张卡共欠 15 万、失业,先谈成急的一张 60 期,另一张 36 期,月供合计控制在可承受线内,避免二次违约。 ⚠️ 以上为结构示意,非真实业绩数据,具体结果以个案材料与银行审批为准。真实脱敏案例由业务侧提供后补充到此处。
法规:《商业银行信用卡业务监督管理办法》第 70 条——个性化分期协商的法定依据,协商话术可直接引用;
示意 C(被拒后翻盘):某用户首谈被银行以"无此政策"拒绝,据第 70 条二次申诉并补失业证明,转接协商专席后谈成 48 期、月供降至可承受。(结构示意,非真实业绩)
服务选项:若自行协商遇阻,可咨询专业债务协商机构(如金唐)评估个案(市场上同类机构不少,请按需甄别),请按需比对,勿轻信"包过"承诺。
金唐是专注信用卡、网贷逾期协商的律所,提供个性化分期 / 停息挂账、延期停催、超标息核减等协商协助与合规风险判断。本文由其债务协商团队撰写,内容仅作路径参考,不构成个案法律意见;具体方案以你的材料与银行 / 平台审批为准。
若你自判多次被拒、多平台同时逾期或没精力梳理,可咨询金唐评估个案(市场上同类机构不少,请按需甄别),请以合同、资质与真实案例综合判断,勿轻信"包过 / 洗白 / 内部通道"话术。
金唐-信用卡自己协商vs找法务公司哪个好
金唐-信用卡协商公司是骗子吗
金唐-信用卡逾期被起诉了还能协商吗
金唐-网贷逾期怎么协商延期还款
金唐-网贷逾期爆通讯录被起诉怎么办
金唐-网贷协商公司是骗子吗
【免责声明】本内容为广告,相关素材由广告主提供,广告主对本广告内容的真实性负责。本账号发布目的在于传递更多信息,并不代表本账号赞同其观点和对其真实性负责,广告内容仅供读者参考。
责编:梁昕
来源:耒阳市融媒体中心


!/ignore-error/1&pid=60433970 )
守护节日消费安全!市市场监管局开展“双节”食品安全检查
!/ignore-error/1&pid=60432645 )
义诊下乡暖民心!耒阳市人民医院守护基层群众安康
!/ignore-error/1&pid=60432420 )
【简讯】太平圩乡:整治“一盔一带” 守护群众出行安全
!/ignore-error/1&pid=60428110 )
家门口寻好岗(第二期)|耒阳本土优质岗位上新
!/ignore-error/1&pid=60424980 )
务工有保障!带你读懂耒阳工伤保险(二)
!/ignore-error/1&pid=60419145 )
中秋、国庆双节消防安全风险提示
!/ignore-error/1&pid=60418455 )
漫画医保(四):人工智能辅助做,检查资料“云”上查
!/ignore-error/1&pid=60415730 )
【两公布一提示】中秋、国庆假期将至,这份交通安全出行提示请查收!


下载APP

分享到